Druhý díl seriálu Stručná historie vývoje vnímání peněz a jejich správy po roce 2010 navazuje na díl I. a ilustruje proces digitalizace a privatizace peněz v poslední dekádě a půl. Často se ohlížíme, co dělat s penězi a jestli se nám to či ono vyplatí. Můžeme utrácet za nové věci, služby či zážitky, přičemž peníze také nabývají nových ekonomických významů. Vikingové zakopávali truhlice, dukáty cinkaly v měšci franského kupce, hotovost se nosila v igelitce či ledvince a poměrně nově tu jsou virtuální nástroje na přesuny a držení digitálních peněz, digitálních cenných papírů (akcií, aluhopisů aj.) či kryptoaktiv. Opomenout nelze ani změny v přístupu ke správě (státních) peněz a představě o ní.
Virtualizace peněz z peněz dělá čím dál více movitou věc. Kdo chce, může převést stovku nebo 100 milionů v neděli dopoledne s žádným či mizivým poplatkem. Okolnosti vývoje ekonomické reality ve smyslu virtualizace jsou za uplynulou dekádu a půl vskutku spektakulární. Lidstvo usilovně pracující na tom, na čem pracovalo vždy, přicházelo s novými nápady. Technologie vteřinových plateb a převodů existuje a je dostupná, teď záleží na tom, kam se hne zvyklost lidí v nakládání s penězi. Podobně jsme v oblasti překladu jazyka došli od knižního slovníku ke generativním jazykovým modelům či nástrojům jako deepL, které v momentě překládají obstojně i složitější text. Z nutnosti sestavení drobné vesnice se satelitním vozem pro přenos živého audiovizuálního vysílání z Jižní Ameriky do Evropy se stalo zmáčknutí tlačítka na kapesním mikropočítači, ve kterém je televize, hudební obchod, noviny, kompas, fotoaparát s nekonečným cloudovým fotoalbem 'v mraku', budík, internetový prohlížeč a mnoho dalších. Změna by byla snad stravitelnější, kdyby byla pomalejší, dávkovat ji však nelze.
Nákup v samoobsluze s připravenou taškou po zaplacení hotovostí je nově vyzvednutím tašek před chalupou. Včetně výběrové kávy. Placeno předem přiložením prstu či nastavením obličeje před displej zobrazující samoobsluhu. Každý se stal potenciálním importérem hmotných statků z Asie či Ameriky. Každý, kdo toto činit chtěl, navštívil přímo zahraniční e-samoobsluhu, anebo se stal dovozcem softwarových služeb jednoho ze dvou velkých planetárních tržišť s aplikacemi, skrze které si většinou toto nehmotné zboží objednáváme (Appstore, Google Play). Ze zpráv se také stalo zboží, stejně jako ze stopy o tom, na které z nich majitel displeje koukal. Nákup ročního předplatného na MHD je v aplikaci, daňové přiznání je v aplikaci, peníze jsou v aplikaci. Jsou tak vždy zároveň u nás a v bance. Burza je také v aplikaci a ohlížíme se, jaké peníze mít na určitou životní situaci, přičemž změna typu vlastněného aktiva nese transakční náklady rovnající se několika kliknutím prstu či palce. Mnoho lidí zanevřelo na držbu zákonného platidla takřka zcela a řeší pouze, kolik všeobecně přijímaného prostředku směny s nuceným oběhem budou potřebovat na všední platby. Peníze někdo uklidil tam, kam práci části dispečerů taxislužby, hotelových recepčních, burzovních brokerů, směnárníků a tvůrců Zlatých stránek a časopisu Profit.
Poslední dekáda a půl představuje zásadní bod obratu v dějinách peněžnictví. V době, kdy světová ekonomika stále pociťovala důsledky globální finanční krize z roku 2008, se začala utvářet nová generace soukromých hráčů na poli peněz, nepanujících státní mocí. Tyto nové systémy nenavazovaly přímo na tradiční centrální banky, ale začaly naplňovat některé z jejich klíčových funkcí – především správu měnové zásoby, stabilizaci hodnoty a tvorbu zajištění – a to prostřednictvím digitálních měn a decentralizovaných systémů. Zatímco klasické centrální banky emitují fiat a zasahují do ekonomiky pomocí úrokových sazeb, regulací, tržních operací či kvantitativního uvolňování, nové soukromé centralizované i decentralizované subjekty od roku 2010 vytvářejí vlastní paralelní finanční systém: rozhraní kryptoaktiv a kryptoměn. Přestože jejich měny nejsou zákonným platidlem, jejich vliv začíná být významný. Cílem tohoto pojednání je zmapovat hlavní vývojové etapy těchto institucí či systémů bez centrální autority.
Lidé nedůvěřiví a podnikaví po roce 2010 nečekali, až kandidát na francouzského prezidenta v roce 2026 přijde s návrhem odepsání části dluhu francouzské vlády drženého Evropskou centrální bankou. Nečekali na to, až mladí lidé ve velkém vyjdou do ulic evropských měst s protestem proti vysokým cenám bydlení, jehož silný kořen odhaloval I. díl tohoto seriálu. Násobení cen bydlení novými penězi po roce 2010 je obrovským přesunem hodnoty od generací mladších ke generacím starších pokud jde o nákup nemovitosti a naopak pokud jde o její dědění. O tomto fenoménu naši studenti často mluví. Aby ne, jde o středobod jejich světa – bydlo v nájmu či vlastní. Lidé pokládající si těžké otázky nečekali na zvětšení prostoru pro zadlužování vlád předepsané reformou Paktu o stabilitě a růstu (který byl již od začátku velmi bezzubý a většina zemí jej porušovala) z roku 2024, ani na uvolnění podmínek pro vládní zadlužování Evropskou komisí (Článek 26 nařízení (EU) 2024/1263), ani na zapuzení dluhové brzdy Německou vládou (která platívala za rozpočtově odpovědné těleso) či bezuzdnou rozpočtovou rozmařilost české vlády po roce 2020, při které pokaždé když byl zákon překážkou, nahradil jej jiný. Čeští zákonodárci se tím vyhýbali protizákonnému jednání, když zákon, který jejich plánům pro nadspotřebu nevyhovoval, rušili a nahrazovali vyhovujícím zněním. Kdo zákon daruje, může jej i brát. Dar se vracet nemusí, ale každý v tomto duchu odebraný zákon vládě vždy umožňoval navýšit dluh, a ten již splatný je. Šlo tedy o dar zákona, důsledkem kteréhož však je, že je třeba něco vrátit i s úroky. A vždy vznikaly nové peníze, čímž klesala hodnota obsažená v každé jedné jejich jednotce.
Lidé nedůvěřiví toto předvídali – nedůvěřovali státním fiat penězům jako uchovateli hodnoty z principu, a podnikali kroky k nabídnutí alternativních možností pro vlastnění něčeho velmi malého, do čehož je možné převést hodnotu našeho majetku či práce a uchovat ji na delší období či předat někomu jinému. Nikdo nečekal, až ministr financí USA oznámí, že jeho ministerstvo nakoupí část vlastního dluhu, aby dosáhlo úpravy výnosu (ceny půjčování) z něj směrem dolů.
Se vzpomínkou na platební systémy I like Q, Monetka a DirectPay, které se ucházely o pozornost domácích platících na začátku nového milénia a nad kterými se zavřela (sloupek) regulatorní voda, se můžeme věnovat soudobým řešením.
Jako první věnujme pozornost soukromým penězům s fixním kurzem k dolaru: nejpoužívanějšími jsou dnes USDC a USDT.
Stablecoiny
Tether (USDT) – nejstarší dosud živá soukromá centrální banka digitálního věku.
Roku 2014 vznikl projekt Tether (USDT) – stablecoin navázaný 1:1 na americký dolar. Vydavatelem je soukromá firma Tether Ltd., která drží rezervy v dolarech a dolarových ekvivalentech (cash and cash equivalents), aby podkládala a tedy udržela hodnotu tokenu. A tedy důvěru v něj. Samotná firma užívajíc finančnického slangu deklaruje, že hotovostně-ekvivalentní veličinou jsou státní dluhopisy vlády USA. Ty v její rozvaze převažují a je vidno, na čem firma vydělává. Tržní aktéři jsou ochotni držet USDT, což vydavateli USDT – Tether Ltd. umožňuje držet podkladová aktiva nesoucí výnos (dluhopisy) či spekulovat na růst ceny (drží též bitcoiny a vzácné kovy).
Tento model napodobuje roli centrální banky: emitace měny na základě poptávky, zajištění rezerv, regulace nabídky, stanovení režimu měnového kurzu. Tether se postupem času stal referenční měnou v ekosystému kryptoměn. Přestože čelil kritice za netransparentní rezervy, plní funkci centrální měnové autority pro velkou část trhu a v roce 2026 tato firma spravovala objem peněz odpovídající víc než polovině peněžní zásoby korun českých (hotovost + běžné a spořící účty + termínované vklady).
Pro hladší pochopení: kdo nepamatuje fixní kurz koruny před rokem 1997, může v tuzemsku například přihlédnout ke kreditu RegioJet, které si můžeme volně dobíjet při směnném kurzu, který doposud vždy byl 1:1 ke Kč. Tyto tokeny jsou použitelné pouze pro nákup služeb u jejich vydavatele a převod zpět na Kč je omezený na situace vybrané provozovatelem kreditů. Obdobou jsou různé kredity nabíjené na festivalové náramky; aquapark Liberec kdysi používal něco jako babylon token, za který si návštěvníci pořizovali občerstvení v areálu. Všechny vrácené peníze v poukázkách pro nákup (Flixbus, Kiwi.com aj.) jsou stablecoiny s omezenou působností a často také dobou trvanlivosti. Čestné uznání patří též projektu Fazole v tuzemsku provozovanému po roce 2000.
Proč někdo používá USDT?
USDT funguje jako digitální obdoba amerického dolaru v rámci kryptoměnového ekosystému a nabízí několik konkrétních výhod, které vysvětlují jeho popularitu. První a asi nejrozšířenější důvod je jednoduchost a praktičnost. Pro mnoho uživatelů je snazší a rychlejší koupit USDT na burze a přesouvat tak hodnotu mezi různými platformami, než řešit klasický převod dolarů nebo korun přes banku. V rámci kryptosvěta slouží USDT jako relativně stabilní úložiště hodnoty — při prudkých výkyvech ceny jiných kryptoměn, altcoinů a memecoinů mohou obchodníci a spekulanti rychle „zaparkovat“ kapitál v USDT a minimalizovat riziko. Navíc jsou poplatky za převody a směny často nižší než u tradičních bankovních transakcí, které navíc někdy zahrnují další omezení či poplatky.
Druhý důvod se týká zemí s nestabilní měnou. Zatímco v našich podmínkách, kde máme měnu poměrně stabilní, je potřeba držet USD (dolarizovat) takřka nulová, v ekonomikách s vysokou inflací nebo přísnými kapitálovými kontrolami představuje USDT snadný přístup k dolarové hodnotě. Lidé v takových zemích mohou prostřednictvím stablecoinů ochránit své úspory před rychlým znehodnocením domácí měny, aniž by potřebovali účet v zahraniční bance nebo složité směnárenské operace. Kdo chce vidět nestabilní měnu, může kliknout na slovo „Last“ vedle slova „Country“ na vrchu tabulky přehledu zemí dle meziroční inflace. Nemusí vždy jít o exotické příklady. Například Chorvaté již dekádu před vstupem do eurozóny drželi většinu svých úspor v euro – nevěřili své měně a euroizovali. Eurové stablecoiny též existují, nejsou však populární, ani důležité, což je jasný signál toho, jak lidé, kteří se rozhodnou pro držení soukromého eura či dolaru, rozkládají svoji důvěru ve fiat peníze.
Třetí oblastí jsou remitence — posílání peněz rodině ze zahraničí. Tradiční způsoby převodu (banky, Western Union apod.) bývají často drahé nebo pomalé; alternativy založené na bankovních účtech zase narážejí na to, že ne každý příjemce má přístup k plnohodnotnému bankovnímu účtu. Kryptosvět tak nabízí relativně levný, rychlý a dostupný kanál pro přesuny peněz napříč státy — příjemci stačí často jen mobilní peněženka. Zároveň se díky tomu dají obcházet sankce či regulace, což může být pro některé obyčejné lidi klíčový důvod, jak pomoci své rodině, či utéct před zákonem ať už se špatnými, či dobrými úmysly. Ne všude ve světě je přístup k bankovním vkladům vždy snadný, pro ilustraci může posloužit ne zcela ojedinělá praxe, v níž před pár lety libanonští střadatelé ozbrojení přepadávali zaměstnance bank, aby se dostali k vlastním úsporám. Kdo chce bádat dále, může hledat „canada convoy protests frozen accounts 2022“ anebo „russia withdrawal restrictions 2022 či 2026“ či „paraguay bank run“. Opět, pro méně vzdálené příklady postačí pohledat příklad Kypru z roku 2013 či Řecký scénář z toku 2015.
infoBox: co dělá ČNB vs. co dělá Tether ltd. v ohledu na kurzový režim?
| Aspekt | ČNB (Česká národní banka) | Tether Ltd. (USDT) |
| Typ kurzu | Řízeně plovoucí (ČNB někdy zasahuje) CZK vůči ostatním měnám | Fixní kurz 1 USDT = 1 USD |
| Cíl | Stabilita cen, cílení inflace | Udržení parity s USD |
| Nástroje | Devizové intervence, úrokové sazby, měnová politika | Rezervy (dluhopisy, hotovost, finanční aktiva) |
| Role | Centrální banka státu, má měnově-politický mandát | Soukromá firma, účastník finančního trhu |
| Flexibilita | Aktivně reaguje na vývoj ekonomiky a trhu | Pouze technické udržování fixace |
ČNB spravuje českou korunu a její kurz nechává volně kolísat podle nabídky a poptávky, přičemž může zasáhnout, pokud to vedení banky odhlasuje – podrobněji v I. díle tohoto seriálu. Tether Ltd. naopak vytváří stablecoin USDT, který má být vždy roven 1 USD – proto udržuje fixaci pomocí rezerv, ale nijak neřídí širší ekonomické podmínky. V čase psaní článku objem cizích cenných papírů a měn, které ČNB drží v rámci devizových rezerv zhruba odpovídal objemu USDT.
Na čem stojí důvěra?
Důvěra, ať už jde o naši korunu, americký dolar, bitcoin nebo stablecoin typu USDT, stojí vždy na dohodě a víře lidí, že daný prostředek bude mít hodnotu i zítra. Bez této víry by žádná měna, ani ta krytá státem, nefungovala. Je jasné, co se děje se stablecoinem, pokud jeho cena vůči dolaru klesne na 0,95. Lidé jej prodávají, prchají z něj.
U fiat měn (např. česká koruny, eura, dolaru) se důvěra opírá o autoritu a stabilitu státu, který je vydává. Věříme, že Česká národní banka nebo Evropská centrální banka bude udržovat stabilitu měny prostřednictvím své politiky, že stát přijme tuto měnu při platbě daní a že obchodníci budou ochotni ji akceptovat. Zároveň je to podpořeno i zákonem, který nutí obchodníky na území státu přijímat státní měnu a všechny daňové poplatníky k platbě daní.
U stablecoinů, jako je USDT, je důvěra specifičtější. Vychází z přesvědčení, že emitent (například společnost Tether) má skutečné krytí v dolarech, zlatě a/nebo dluhopisech vlády (ekvivalentních aktivech) a že kdykoli bude možné USDT směnit za reálné dolary v poměru 1:1. Pokud by tato víra zmizela — například kvůli ztrátě transparentnosti nebo bankrotu emitenta — cena USDT by mohla rychle klesnout.
Ve všech případech se ukazuje, že hodnota měny není „samozřejmá“ ani pevně daná, ale je založená na kolektivní víře a ochotě ji používat ve směně a/nebo k uchování hodnoty. Jakmile se tato víra otřese (například v hyperinflačních ekonomikách, při měnové reformě nebo při kolapsu kryptoměnového projektu), měna ztrácí svou funkci a lidé hledají alternativy.
Rok 2025 představil dosavadní vrchol integrace kryptoměn do amerického finančního systému a finální fázi přechodu od teoretického nápadu k plné institucionální adopci. Léta regulačního chaosu, definovaná přetahováním pravomocí mezi úřady US Securities and Exchange Commission (SEC) a Commodity Futures Trading Commission (CFTC) a nejistou „regulací skrze vynucování“, byla ukončena.
Klíčovým zlomem se stal vstup finančních gigantů, jako jsou BlackRock (firma v roce 2025 spravovala aktiva oceněná na třicetinásobek ročního českého HDP) a Fidelity na trh prostřednictvím spotových bitcoinových ETF. Tímto krokem se z krypta stalo „jejich“ aktivum a tento „velký kapitál“ si k tomu vyžádal to jediné, co chybělo: právní jistotu a jasná pravidla hry pro bezpečné nabízení a škálování svých služeb.
Lidé začali obchodovat s bitcoin ETF u obchodníka s cennými papíry, kterému věří (např. BlackRock) a ten fakticky nakupuje/prodává bitcoin v dalším kroku. Lidé drží standardně vyhlížející finanční produkt, na který jsou zvyklí a správce aktiv drží kryptoměnu. Obchodník s cenným papírem typu ETF zde vystupuje jako custodian (zjednodušeně schraňovatel/uchovávatel) aktiva, ke kterému vlastník ETF spořící si třeba na důchod drží vlastnické právo). Je to stejné jako s akciemi: hypotetický nákup akcií Kofoly za 10 mld. by držiteli přinesl většinový podíl a tedy značný vliv na chod firmy, nákup ETF akcií Kofoly za 10 mld. by byl nepřímý a přinášel by zisk/ztrátu spojenou s vývojem ceny, případně výplatu dividendy, neznamenal by však hlasovací právo. ETF je držba "přes kolínko".
Teoretické návrhy se takřka přes noc staly naléhavou legislativní prioritou. Výsledkem byl rychlý a konkrétní postup: Kongres USA v roce 2024 schválil klíčový zákon FIT21, který definoval, co je digitální komodita (pod dohledem CFTC) a co cenný papír (pod dohledem SEC). V roce 2025 byl odstraněn hlavní blokační mechanismus pro banky, kontroverzní účetní pokyn SAB 121. S úderem půlnoci pak kryptoaktiva pro banky přestala být nahlížena jako závazek a přesunuly se na druhou stranu rozvahy. Zároveň se do finále posunul federální rámec pro stablecoiny (tzv. "Genius Act"). Stablecoiny tak nabyly vlastní právní podstaty a neodrážejí ani roli instrumentů finančního trhu, ani produktů tradičního dvoustupňového bankovního systému (USA, Česko aj.). Firmy Tether a jí podobné se tak staly v USA soukromými centrálními bankami s právním statusem, který je zavazuje k podkládání svých coinů 1:1 dolary a dolarovými ekvivalenty. Firemní „digitální centrální banky“ společností jako Circle (USDC) nebo Paxos (USDP) vydávají další stablecoiny kryté dolarem. Tyto subjekty de facto plní centrální měnové funkce pro digitální ekonomiku – emitují měnu, řídí její objem a spravují krytí.
Motivace k přijímání těchto zákonodárných korků snad plynula i z titulu, že rodina amerického prezidenta má vlastní stablecoin, podniká a podvádí statisíce lidí v kryptu, a též toho, že fungování Stablecoinů přináší nákup dluhopisů vlády US. Tento kombinovaný legislativní proces efektivně staví robustní regulační most. Nejenže odstraňuje historické překážky pro banky v oblasti úschovy (custody), ale především otevírá dveře pro vstup penzijních fondů a dalších konzervativních správců aktiv. Tím umožňuje plné přijetí kryptoměn jako legitimní, uznávané a systémově integrované třídy aktiv.
V Česku s rokem 2025 došlo ke zrovnoprávnění kryptoaktiv s ohledem na to, že při objemech do 40 mil. korun se po třech letech držení výnosy z prodeje kryptoaktiv osvobozují od daně. Nedaní se také příjmy do 100 tisíc korun za jedno zdaňovací období. Zní to povědomě? Jde o časový a hodnotový test, který již dříve platil pro akcie a jiné cenné papíry. Další legitimizací krypta v našich vodách je bitcoinová kauza Ministerstva spravedlnosti vz roku 2025. Typický příběh je, že ministerstvo přijalo miliardový dar (darovací smlouva), onoho chladného březnového dne však z peněženky Nucleus marketplace odešlo bitcoinů za dohromady 3 mld. korun ve stovkách řetězových transakcí (konsolidované převody). Pokud máte hodně času nebo tým lidí, bude možné rekonstruovat, které koncové peněženky drží bitcoiny nyní, případně které adresy někde prováděly výběry. Na první pohled je však zřetelné, že šlo zčásti o převod Ministerstvu a zčásti o propracovaný odklon kryptoaktiv s cílem zamazání stop.
Druhenství drží ČNB, která legitimizovala kryptoměnový prostor o něco později než Ministerstvo a koncem roku 2025 umístila velmi titěrný podíl svého jmění do nákupu a držení těchto aktiv "na zkušenou".
Čestné uznání: korporátní pokusy o soukromé globální měny
Ze soukromých bank, které nanastaly zůstane v srdcích pozorovatelů navždy projekt Libra/Diem – technologická alternativa k fiat systému megafirmy Facebook/Meta.
Ve zkratce: v roce 2019 oznámil Facebook projekt Libra (později Diem), který měl vytvořit globální měnu krytou košem aktiv podobně jako je tomu u Tetheru. Správa měla být v rukou asociace soukromých firem, mezi něž několik měsíců patřily těžké váhy jako Master Card, Visa, PayPal, či Stripe, jejichž produkty znají všichni, kteří někdy platili elektronickým zákonným platidlem. Několik měsíců to bylo proto, že projekt totiž čelil silné opozici regulátora a v roce 2022 byl ukončen.
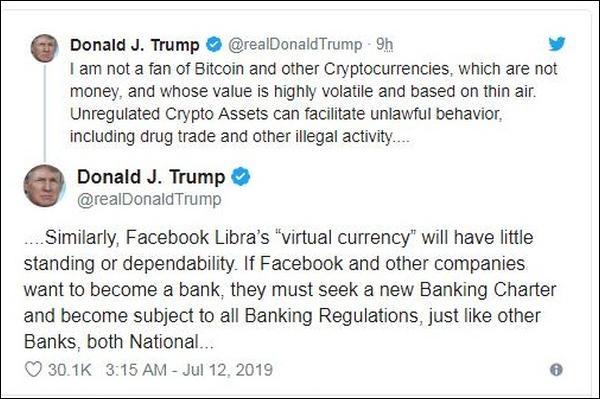
Pokud by projekt dostal zelenou, zavedl by digitální měnu pro více než 3 miliardy uživatelů produktů jako Instagram, Facebook či WhatsApp a fakticky by znamenal velkou konkurenci zavedeným fiat měnám typu Yuan či Dolar.
Zatím jsem tu zmínil nápady, které časem získaly legislativní podporu, již se tu mihnul bitcoin, o kterém bude slovo dále, ale pojednání stále chybí stinná stránka věci. A stín je dlouhý. Odvětví není možné stíhat. V roce 2026 vzniklo minimálně 10 000 000 nových kryptoměn. Peníze bez důvěry nejsou nic a důvěra bez pozornosti neexistuje. Každý nápad se tedy někde uchází o něcí pozornost. Například podvod s TRUMPcoinem, nám poslouží pro vykreslení klasického podvodu podtrhnutého koberce (ragpull), kdy hrstka držitelů vydělá na úkor mnohých. Podle jedné analýzy si zde přišlo 21 obchodníků na 214 mil. dolarů za dva dny, přičemž jeden z nich bral ze stolu 85 mil. a to na úkor statisíců lidí, kteří dali svoji pozornost a důvěru do nápadu, kde bylo pár silných hráčů s tučnými peněženkami a pouze zlomek peněžních jednotek nabídli k prodeji maloobchodu (retail). Jednotlivci s dolary místo zorniček nasypali kombinovaně miliony do projektu, kde rychlým nákupem malé části zásoby v krátkém čase zmnohonásobili cenu coinu netuše, že se všichni tlačí na konci dlouhého koberce, který na opačné straně pevně drží pár silných neviditelných rukou. Jiným příkladem je zpráva argentinského prezidenta (nevíme zda autentická, nebo si někdo hrál s jeho účtem), kde podpořil projekt Libra, lidé okamžitě nakupovali a podvodník*ci vybrali za hodinu a půl 107 mil. dolarů.
Jiný typ legendárních podvodů je opět kombinací důvěry a pozornosti. V roce 2020 se někdo vloupal do Twitterových (X) účtů Barracka Obamy, Kim Kardashian, MrBeast, Apple, Elona Muska (fotky na s. 8) a mnoha dalších lidí a institucí, které jsou věhlasné, aby napsal jednoduchou zprávu o obsahu zhruba (redakčně kráceno): dnes je výjimečný den. Pošlete Bitcoiny na adresu xyz a pokud to uděláte do 30 minut, pošleme vám zpátky dvojnásobek. Tomuto podvodu se říká rozbij a ber (smash and grab) v metafoře na fyzický svět, kde lze rozbít výlohu a utíkat pak s hodinkami třeba Pařížskou ulicí.
Obdoby těchto podvodů najdeme i ve fiat světě. Jde o podvodné telefonáty, navozování pocitu strachu, vydávání se za policisty a pracovníky ČNB, nastražování falešných stránek bankovnictví a zásilkových služeb, měnové reformy, dále pak skryté formy zdanění a státní vyvolávání inflace, která jedněm dává a druhým bere – bere však zpravidla těm zranitelnějším. Přijdou nové podoby a mnoho lidí jim propadne, vždy však hraje hlavní roli hamižnost, pozornost, falešná důvěra a reálný strach z nereálné věci. Ne všemu se lze vyhnout, vzdělání a klid však nabízejí stabilně dobrou volbu prostředků, kterak se můžeme proti podvodům obrnit.
Všechny zde popsané projekty měly doposud charakter nápadů, které mají centrálního původce/vlastníka, který může provádět měnovou politiku, nastavovat parametry směny, emitovat jednotky/tokeny/coiny atd. Níže se přesuneme k nápadům, které nemají jasné centrum a těší se důvěře a pozornosti právě díky tomu; to však až po uvedení posledního a zcela nejtupějšího podvodu, a to z České kotliny.
Projekt XIXOIO se těšil velké mediální/podcastové a influencerské pozornosti, která zesílená těmito tvůrci obsahu dosahovala mnoho očí a uší pozorných diváků a posluchačů dychtících po zhodnocení svých pod tíhou inflační vlny po roce 2021 opravdu rychle chřadnoucích korunových jednotek. Krátké shrnutí nabízí wikipedia, pamětníci však vzpomínají na následující znaky případu:
Bylo to snadné: vstupte na naši burzu. Výdělek je jistý, protože předchozí odrážky, zatím však fungujeme pouze jednosměrně a můžete si náš produkt koupit. Jeho cena roste každým dnem (podívejte se na vývěsku) nicméně na dotažení burzy intenzivně pracujeme a tlačítko prodeje nabídneme až v budoucnu.
A opravdu, týden co týden cena tokenu XIXOIO rostla, za čtvrtrok šlo o násobky. Firma pak zavřela krám, prodat token nikdy nešlo a poškození se přihlásili o 500 mil. Kč. Je jisté, že někteří se nepřihlásili, velikost školy pro mnohé a výhody pro hrstku způsobené podtržením koberce budou vyšší, případ však nebyl k roku 2026 uzavřen. Lze si představit, že u soudu ti, kteří peníze získali uspějí s tvrzením, že podnikání nese riziko a ač jednali v dobré víře, tentokrát to nevyšlo.
Pokus o nezávislou monetární rovnováhu, kde autoritou je algoritmus (množina pravidiel, ktérá popisuje pracovní postup řešení určitého typu problému):
Algoritmické stablecoiny jsou kryptoměny, které se snaží udržovat stabilní hodnotu, obvykle 1 USD, pomocí automatických mechanismů upravujících nabídku, poptávku nebo zajištění. Na rozdíl od klasických stablecoinů, jako jsou USDT a USDC, nemusí být plně kryté dolarovými rezervami. Některé jsou částečně zajištěné kryptoměnami, jiné spoléhají především na ekonomické pobídky a algoritmy. Problém je tedy: jak uržet paritu s nejdůležitější fiat měnou?
Můžeme rozlišovat čistě algoritmické stablecoiny, hybridní modely a kryptoměnově zajištěné stablecoiny s algoritmickým řízením. Je to tedy skupina projektů, které se pokoušejí vytvořit měnu bez kolaterálu – záruky či podkladu, ale s algoritmem, který má sloužit jako technologická podstava. Mezi nejznámější patřil projekt TerraUSD (USTC).
Ten fungoval jako programovatelná centrální banka, která spalovala nebo emitovala tokeny podle cenového vývoje. Projekt však selhal v květnu 2022, kdy došlo k hyperinflaci UST a kolapsu jeho sesterského tokenu LUNA. Tokenizovat lze ledacos – pokud tokenizujeme náš šatník a vydáme tisíc tokenů, každému, kdo si jeden pořídí, slibujeme, že mu patří tisícina našeho šatníku. Výhodou je, že tokeny jsou vlastně nekonečně dělitelné a kdo bude chtít, koupí si miliardtinu šatníku, který můžeme vydávat za velmi cenný šatník (bude to v našem zájmu) a totéž mohou vyjadřovat držitelé tokenů tím, že jich budou chtít kupovat více. Potíž pro vydavatele tokenu nastane, pokud jsou pochybnosti o tom, co v šatníku máme, či se přímo projeví, že pokud tam vůbec něco je, nestojí to za moc. Lidé naše tokeny-žetony (či poukázky) na část šatníku nejenže nechtějí, ale ti, kteří je mají, se jich snaží zbavit. Když je nikdo nechce, nabídnou je za nižší cenu a případně za ještě nižší cenu. Po cenovém poklesu na cenu blízko nulové už ale nikdo nakupovat ani prodávat nechce, je to jedno.
Stejně jako run na obchodní banku v Libanonu či Paraguayi, kdy podíl střadatelů, kteří si chtějí vybrat hodnotu kotvenou v penězích převýší hodnotu obsaženou v systému částečných rezerv (hodnoty) může docházet k témuž i v digitálním světě. Příkladem za všechny je krach projektu Terra/Luna, kdy došlo k rychlému propadu ceny z >100 dolarů na osm procent promile dolaru za poměrně krátké období. Kdo hledá fajn vysvětlení, může zde.
Kdo chce, může pozornost věnovat projektům z této krabičky:
| Stablecoin | Mechanismus | Historie / charakteristika |
|---|---|---|
| TerraUSD (UST/USTC) | Dvoutokenový systém UST–LUNA | Kolaps v květnu 2022 |
| Ampleforth (AMPL) | Rebase – automatická změna množství tokenů | Experimentální model; není pevně navázán na 1 USD |
| Basis Cash (BAC) | Seigniorage (ražebné), více tokenů | Neúspěšný projekt |
| Empty Set Dollar (ESD) | Úprava nabídky prostřednictvím kuponů | Ztratil dolarovou vazbu (krach) |
| Beanstalk (BEAN) | Úvěrové pobídky a algoritmické řízení nabídky | Experimentální decentr. model (neúspěch, dnes 150 držitelů) |
| Iron Finance (IRON) | Částečné zajištění a token TITAN | Kolaps v roce 2021 |
| Neutrino USD (USDN) | Algoritmický model navázaný na WAVES | Ztratil stabilitu |
| Fei USD (FEI) | Algoritmické tržní pobídky a protokolové rezervy | Stále živý, tržní kapitalizace odpovídající rozpočtu velkého divadla |
Závěrem:
Důvěra zde plyne ze stejného pramene, ze kterého pryští důvěra, pokud upřednostňujeme algoritmus jako editora (něco jako DJe) zpráv ze světa, které přijímáme. Chodíme-li pro zprávy na sociální sítě, důvěřujeme při jejich výběru algoritmu, který tak aktivně spoluutváří náš světonázor. Kupujeme-li si tištěné noviny, časopisy či navštěvujeme weby, kde obsah tvoří, řadí, vytvářejí a spravují lidé (klidně i v kombinaci s AI), důvěřujeme jim.
A nyní již k peněžním systémům bez centrální autority, hlavního emitenta, zákonných povinností a místy s architekturou, která zcela odmítá někomu tvrdit, že x % znehodnocení jednotky ročně = stabilita. U zcela decentralizovaných projektů na čele s Bitcoinem je to odlišné. Neexistuje suverén ani podkladové aktivum, kteří by garantovali jeho hodnotu. Důvěra zde stojí na víře v technologii/nápad: na transparentní účetní knize (Blockchain), neelastické nabídce a na tom, že se vždy najdou lidé ochotní Bitcoin koupit či přijmout jako platidlo. Je to absolutně volnotržní, nikdo nikoho nenutí kupovat, držet nebo prodávat. Ve správě technologie účetní knihy a transakcí se spoléháme na hlasování zainteresovaných provozovatelů sítě. Obšírněji se této oblasti soukromých peněz budeme věnovat ve III. díle, který začne vypořádáním se s tím, co to vůbec je technologie.
